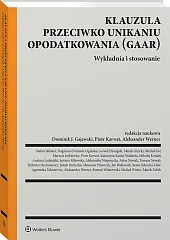








Globalny podatek minimalny. Opodatkowanie wyrównawcze jednostek wchodzących w skład grup międzynarodowych i krajowych
Globalny podatek minimalny. Opodatkowanie wyrównawcze jednostek wchodzących w skład grup międzynarodowych i krajowych
Opis publikacji
 W 2025 roku w 140 rozwiniętych państwach, w tym w Polsce, został wprowadzony nowy minimalny podatek globalny. Dyrektywa unijna zobowiązuje wszystkie kraje członkowskie do implementacji tego podatku, który obejmie międzynarodowe grupy kapitałowe. Jest to jedna z największych reform podatkowych ostatnich dekad, choć budzi liczne kontrowersje i jest uznawana za skomplikowaną zarówno przez doradców podatkowych, biznes, jak i administrację podatkową.
 Regulacja ta będzie przedmiotem intensywnych analiz i komentarzy, ponieważ projekt ustawy liczy ponad 150 stron, a jego uzasadnienie aż 250 stron. Nowe p...
 W 2025 roku w 140 rozwiniętych państwach, w tym w Polsce, został wprowadzony nowy minimalny podatek globalny. Dyrektywa unijna zobowiązuje wszystkie kraje członkowskie do implementacji tego podatku, który obejmie międzynarodowe grupy kapitałowe. Jest to jedna z największych reform podatkowych ostatnich dekad, choć budzi liczne kontrowersje i jest uznawana za skomplikowaną zarówno przez doradców podatkowych, biznes, jak i administrację podatkową.
 Regulacja ta będzie przedmiotem intensywnych analiz i komentarzy, ponieważ projekt ustawy liczy ponad 150 stron, a jego uzasadnienie aż 250 stron. Nowe przepisy będą opierały się na zasadach prawa podatkowego, bilansowego oraz międzynarodowej rachunkowości. Publikacja zawiera około 20 opracowań praktyków, którzy podzielą się swoimi przemyśleniami i wnioskami z perspektywy zawodowej, na temat m.in.:
• wpływu polityki oraz polityk podatkowych na kształt filaru 2 projektu BEPS 2.0,
• wdrożenia UTPR jako potencjalnego naruszenia polskiej jurysdykcji podatkowej – perspektywa orzecznictwa sądowego,
• podstawowych zasad dotyczących podatku u źródła na gruncie ustawy o opodatkowaniu wyrównawczym i systemu GLOBE,
• wybranych zagadnień praktycznych stosowania opinii w sprawie opodatkowania wyrównawczego,
• wpływu podatku wyrównawczego na stosowanie w Polsce zachęt podatkowych na inwestycje i innowacje.
Fragment dla Ciebie
Informacje
Spis treści
Autorzy


Recenzje
prof. dr hab. Jadwiga Glumińska-Pawlic
Opinie